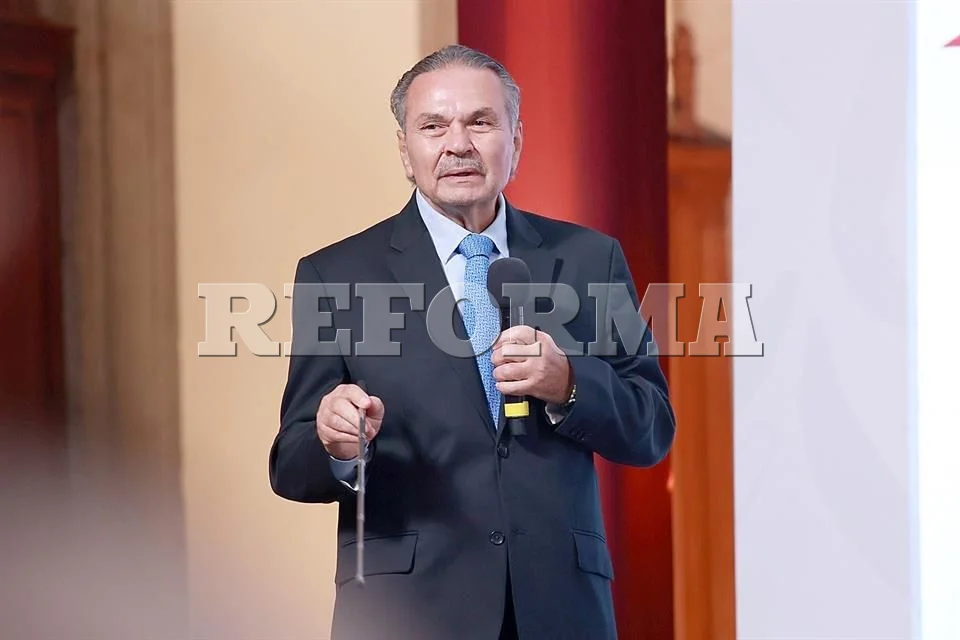
El enigma patrimonial de Octavio Romero Oropeza: Inmuebles, transparencia y el escrutinio en el Infonavit
La fiscalización de los patrimonios de los altos funcionarios públicos en México ha vuelto a colocarse en el centro del debate nacional, esta vez tras la actualización de las declaraciones patrimoniales de Octavio Romero Oropeza, actual director del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit). Tras verse en la obligación de transparentar con mayor detalle sus bienes, al funcionario le «brotaron» inmuebles y cuentas bancarias que elevan su valor estimado a unos 47 millones de pesos, una cifra que contrasta fuertemente con los reportes de austeridad pregonados desde las altas esferas de la administración pública.
Ante la magnitud de los montos revelados, Romero Oropeza ha salido al paso de los señalamientos para negar categóricamente que su patrimonio personal alcance o ronde los 50 millones de pesos, argumentando ajustes en los valores catastrales y comerciales de sus bienes raíces. Sin embargo, este episodio pone de manifiesto la persistente tensión entre la opacidad histórica de los registros patrimoniales en México y las exigencias ciudadanas de rendición de cuentas, un desafío monumental para cualquier institución que gestione recursos y fondos de los trabajadores del país.
Antecedentes: La evolución de las declaraciones patrimoniales en México
Para comprender la magnitud de la controversia actual, es imperativo analizar el contexto histórico de la fiscalización patrimonial en el servicio público mexicano. Durante décadas, la «declaración 3 de 3» (declaración de intereses, fiscal y patrimonial) se convirtió en un estandarte de transparencia anticorrupción, impulsada inicialmente por la sociedad civil y posteriormente adoptada por el marco legal mexicano. No obstante, los críticos y expertos en transparencia han señalado reiteradamente que el sistema actual presenta vacíos legales importantes, permitiendo que los funcionarios actualicen el valor de sus activos de manera discrecional o que existan discrepancias significativas entre el costo de adquisición histórico y el valor real de mercado de propiedades inmobiliarias de alto valor.
En el caso específico de Octavio Romero Oropeza, su paso previo por la dirección general de Petróleos Mexicanos (Pemex) ya había estado flanqueado por cuestionamientos sobre la gestión de recursos y la rendición de cuentas. Su reciente transición al Infonavit —el organismo encargado de otorgar créditos de vivienda a millones de mexicanos y administrar los ahorros de la clase trabajadora— coloca su perfil bajo un microscopio aún más sensible. Los sindicatos, analistas económicos y organizaciones no gubernamentales vigilan de cerca cualquier señal de incompatibilidad entre los ingresos declarados a lo largo de su carrera en el sector público y la acumulación real de su capital inmobiliario.
Datos clave sobre el caso patrimonial
- Patrimonio revaluado: Se detectaron bienes inmuebles y cuentas bancarias que suman aproximadamente 47 millones de pesos tras las recientes actualizaciones obligatorias.
- Postura oficial: El director del Infonavit rechazó públicamente que su patrimonio se acerque a la barrera de los 50 millones de pesos, atribuyendo las cifras a ajustes en la valorización de sus propiedades.
- Institución implicada: La controversia recae sobre el Infonavit, una de las entidades financieras y sociales más relevantes del país, encargada de salvaguardar el fondo de vivienda de los trabajadores.
- Lugar y fecha del reporte: La revelación y la subsecuente aclaración se emitieron desde la Ciudad de México en septiembre de 2026.
Análisis de impacto: Confianza institucional y el sector de la vivienda
El impacto de esta controversia trasciende la esfera personal de Octavio Romero Oropeza; repercute directamente en la credibilidad institucional del Infonavit. En un sector económico donde la confianza es el activo más valioso —ya que millones de mexicanos confían sus ahorros de toda la vida para adquirir una vivienda digna—, cualquier sombra de duda sobre la congruencia financiera de sus líderes puede erosionar la legitimidad operativa de la institución. Los mercados inmobiliarios y los analistas financieros observan con cautela si este tipo de escándalos de transparencia afectará la gobernanza corporativa del instituto o si derivará en auditorías más estrictas por parte de los órganos fiscalizadores del Estado.
Asimismo, para el consumidor final y el trabajador afiliado, estas noticias generan un sentimiento de escepticismo hacia la clase política. La percepción de que los funcionarios públicos logran amasar fortunas millonarias mediante la revalorización de bienes raíces, mientras el acceso a la vivienda formal se vuelve cada vez más complejo para la población general debido a la inflación y las altas tasas de interés, ensancha la brecha de desigualdad y descontento social.
Proyección a futuro: ¿Hacia una fiscalización más rigurosa?
De cara al futuro, el caso de Octavio Romero Oropeza y su patrimonio de 47 millones de pesos marca un precedente sobre cómo la opinión pública y los medios de comunicación exigirán mayor precisión en las declaraciones patrimoniales. Es previsible que la oposición política y las organizaciones civiles intensifiquen sus solicitudes de auditorías independientes para verificar la veracidad de los valores catastrales declarados frente a los avalúos comerciales reales.
A largo plazo, este escenario podría acelerar reformas legislativas destinadas a cerrar las lagunas legales en el sistema de declaraciones patrimoniales, obligando a los funcionarios de alto rango a someterse a peritajes inmobiliarios obligatorios y transparentes antes, durante y después de su gestión. Si el Infonavit y sus directivos logran superar este escrutinio mediante una apertura total y comprobable, se sentarán bases más sólidas para la gobernanza ética; de lo contrario, la sombra de la duda continuará afectando la reputación de una de las instituciones sociales más nobles del Estado mexicano.
DnG