El impacto económico y legal tras el sismo en Colombia: ¿Qué pasa con los contratos de vivienda y los seguros?
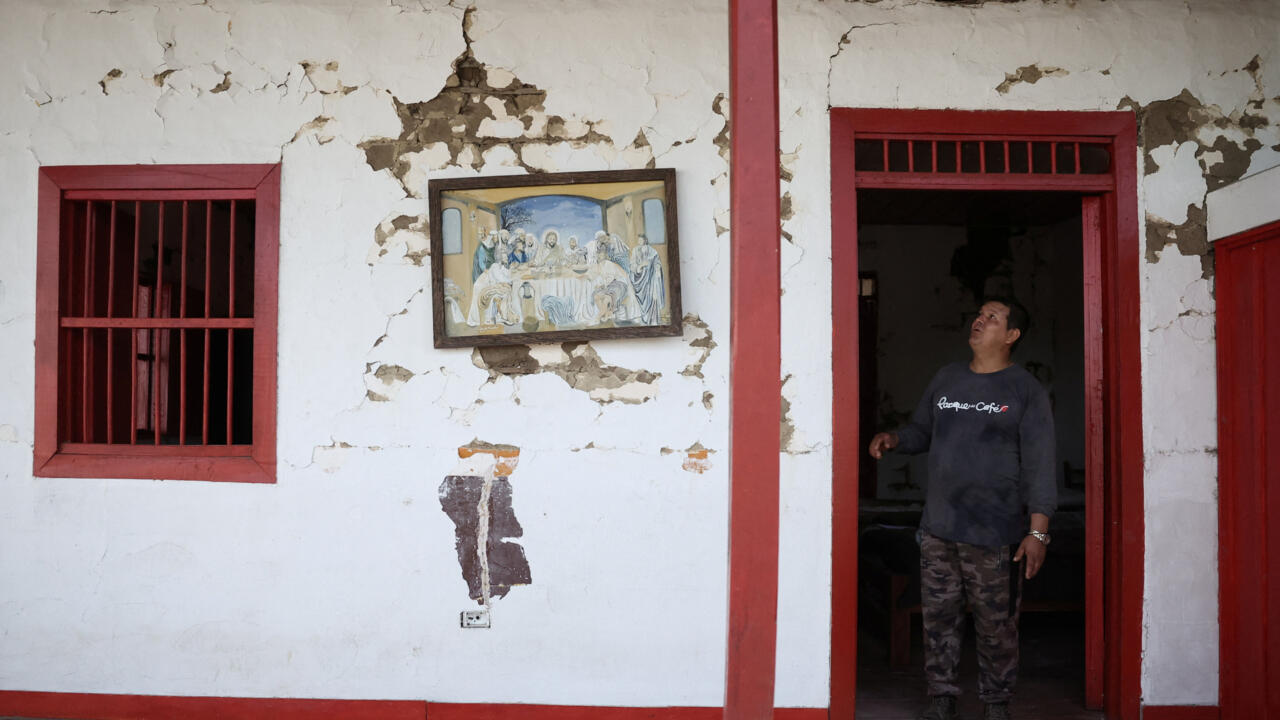
El devastador movimiento telúrico registrado el pasado 10 de agosto ha dejado una huella imborrable en el territorio colombiano, cobrándose cientos de vidas humanas, generando decenas de miles de damnificados y reduciendo a escombros o dejando en condiciones de inhabitabilidad a miles de infraestructuras residenciales. Más allá de la emergencia humanitaria de primera respuesta y las labores de rescate que movilizaron a todo el país, las consecuencias de una catástrofe natural de esta magnitud desencadenan de manera inmediata un complejo engranaje legal, financiero y económico. Las familias que lo han perdido todo o cuyos hogares sufrieron daños estructurales graves se enfrentan no solo al duelo y la reconstrucción anímica, sino también a un laberinto de obligaciones contractuales, pólizas de seguros y normativas de arrendamiento que a menudo resultan desconocidas para el ciudadano de a pie.
En situaciones de crisis extrema, la legislación colombiana prevé diversos mecanismos para proteger a los arrendatarios, propietarios e inversionistas inmobiliarios. Sin embargo, la aplicación de estas normas requiere un entendimiento profundo de los derechos y deberes que emergen cuando una vivienda queda inhabitable o destruida por causa de fuerza mayor. El análisis de estas herramientas jurídicas y financieras es fundamental para evitar abusos, mitigar pérdidas patrimoniales y garantizar que el tejido social no termine de romperse bajo el peso de las deudas y las cargas contractuales no resueltas.
Antecedentes: La vulnerabilidad sísmica y los precedentes normativos en Colombia
Colombia es una nación geológicamente activa, ubicada sobre el Cinturón de Fuego del Pacífico y en una zona de confluencia de placas tectónicas complejas como la de Nazca, la Suramericana y la del Caribe. Esta ubicación geográfica expone históricamente al país a una alta amenaza sísmica, con antecedentes trágicos que han marcado hitos en la legislación nacional. El terremoto de Popayán en 1983 y el devastador sismo de Armenia en 1999 no solo transformaron el urbanismo y la arquitectura de la región cafetera, sino que impulsaron la creación de la Norma Sismo Resistente (NSR), un marco técnico obligatorio que revolucionó la construcción en el país a partir de la Ley 400 de 1997 y sus posteriores actualizaciones.
A pesar de los avances normativos en materia de ingeniería civil, el parque inmobiliario colombiano presenta profundas brechas. Una parte significativa de las edificaciones en zonas rurales y urbanas periféricas es informal o pertenece a construcciones antiguas que nunca se adaptaron a los estándares modernos de resistencia a los terremotos. Cuando ocurre un evento de la magnitud del registrado en agosto, la infraestructura colapsa exponiendo las deficiencias estructurales, pero también dejando al descubierto la precariedad en la cultura de aseguramiento de vivienda en los estratos socioeconómicos medios y bajos, donde la póliza de hogar es vista a menudo como un lujo innecesario y no como una herramienta indispensable de gestión de riesgos.
Análisis de impacto: Arrendamientos, seguros y la economía de los afectados
El impacto económico de perder una vivienda por un desastre natural recae fuertemente tanto en los propietarios como en los arrendatarios, aunque bajo dinámicas jurídicas completamente diferentes. Desde la perspectiva de los contratos de arrendamiento regidos por la ley colombiana, un sismo de gran magnitud se cataloga jurídicamente como un evento de «fuerza mayor» o «caso fortuito». Esto significa que la obligación principal del contrato —el uso y goce del inmueble— se torna imposible de cumplir si la estructura sufre daños que impidan habitarla de forma segura.
En el plano financiero y de seguros, la situación expone las debilidades del mercado asegurador masivo. Las pólizas de incendio y terremoto suelen estar atadas de manera obligatoria únicamente a los créditos hipotecarios. Esto deja en una situación de absoluta vulnerabilidad a aquellos propietarios que ya pagaron su vivienda o que habitan en inmuebles informales, quienes deben asumir el ciento por ciento de la pérdida patrimonial. Las implicaciones para el mercado inmobiliario local son severas:
- Suspensión o terminación de contratos: Los inquilinos cuyos hogares quedaron inhabitables tienen el derecho legal de dar por terminados sus contratos de arrendamiento sin incurrir en las penalizaciones o multas estipuladas por incumplimiento anticipado.
- Exención de pagos futuros: Al cesar la posibilidad de habitar el inmueble por causas de fuerza mayor, la obligación de pagar el canon de arrendamiento queda suspendida de inmediato desde el momento exacto en que ocurrió el evento catastrófico.
- Restricción en pólizas hipotecarias: Los seguros asociados a créditos de vivienda cubren el saldo insoluto de la deuda con la entidad financiera, pero rara vez garantizan la reconstrucción total de la propiedad o un subsidio temporal de arriendo para las familias damnificadas, a menos que se hayan contratado coberturas voluntarias adicionales.
- Sobrecarga en el mercado de alquiler temporal: La repentina demanda masiva de viviendas seguras en zonas aledañas presiona al alza los precios de los cánones de arrendamiento, generando una espiral inflacionaria local que perjudica a los desplazados por el sismo.
Para el usuario final, el ciudadano de a pie, el golpe económico se traduce en una doble carga: la pérdida del activo más importante de su patrimonio familiar (o la pérdida del depósito y enseres en el caso de los inquilinos) y la necesidad urgente de destinar recursos escasos a la reubicación temporal mientras avanzan los lentos procesos de evaluación de daños por parte de las autoridades municipales y las oficinas de gestión del riesgo.
Proyección a futuro: Escenarios y retos para la reconstrucción y la resiliencia
Mirando hacia el futuro, el sismo de agosto en Colombia marca un punto de inflexión que obligará tanto al sector público como al privado a replantear las estrategias de mitigación de desastres y la protección financiera de los hogares. En el corto y mediano plazo, se espera que el Gobierno nacional y las administraciones locales implementen líneas de crédito blando y subsidios de emergencia enfocados específicamente en la reconstrucción de viviendas de interés social y rural afectados por fenómenos naturales.
Asimismo, la industria aseguradora deberá innovar en el diseño de productos masivos, accesibles y paramétricos que permitan asegurar la infraestructura patrimonial de los sectores de menores ingresos, reduciendo la dependencia exclusiva de los auxilios estatales tras una tragedia. La normativa sobre arrendamientos también requerirá una revisión profunda para agilizar los mecanismos de resolución de conflictos contractuales derivados de emergencias climáticas y telúricas, protegiendo tanto la estabilidad económica de los propietarios que dependen de esa renta como el bienestar de las familias que lo han perdido todo.
En definitiva, la tragedia sísmica no es solo un desafío para la ingeniería estructural y la ayuda humanitaria, sino una dolorosa prueba de fuego para la resiliencia económica del país. Aprender de estas lecciones determinará la capacidad de Colombia para proteger el patrimonio y la tranquilidad de millones de ciudadanos frente a la inevitable eventualidad de futuros desastres naturales en una geografía tan compleja y desafiante.
DnG