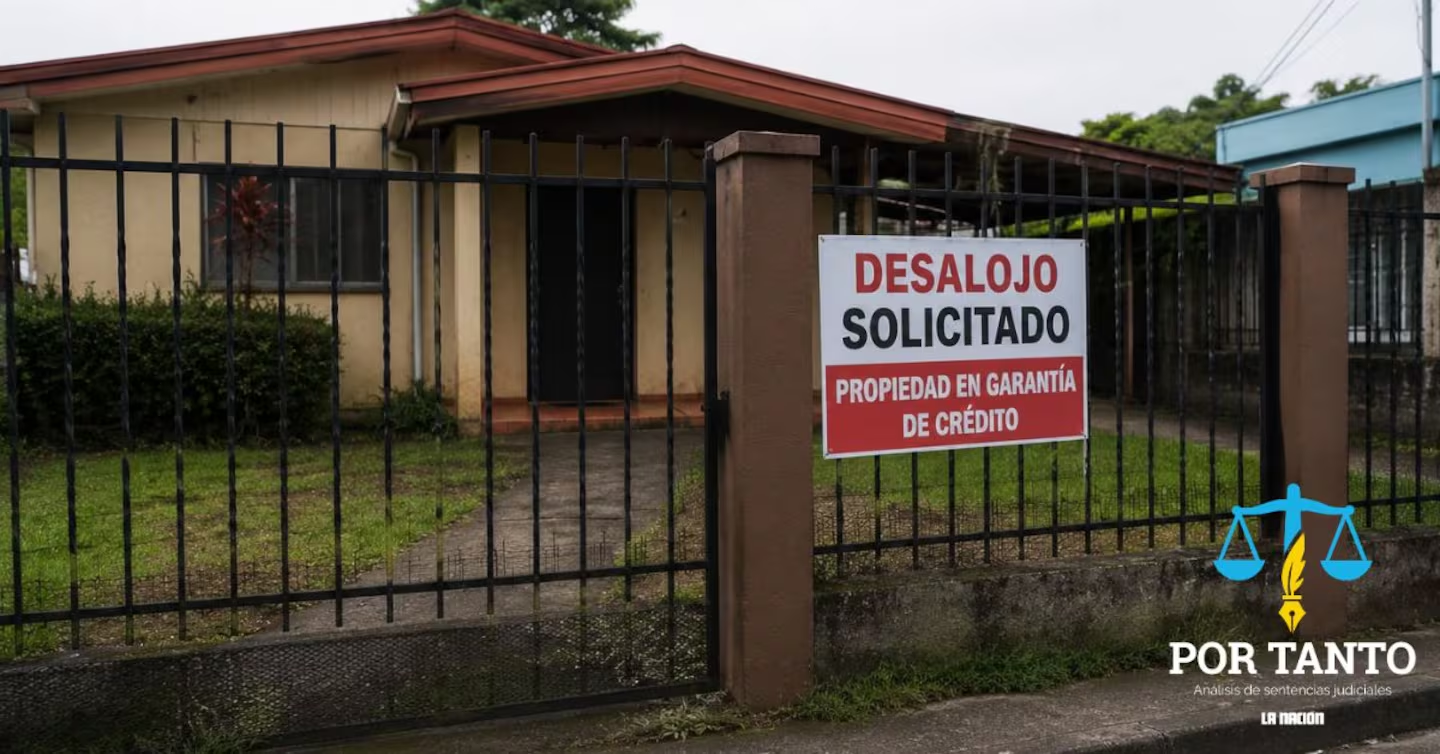
Jurisprudencia clave en Costa Rica: La Corte Suprema define los límites del desalojo y los contratos de alquiler de largo plazo
El mercado inmobiliario y el sector de arrendamientos urbanos en Costa Rica enfrentan un punto de inflexión jurídico tras una reciente resolución de la Sala Primera de la Corte Suprema de Justicia. El fallo, emitido el pasado 26 de marzo, establece una directriz fundamental sobre la balanza entre la autonomía de la voluntad contractual y las normativas de orden público que protegen a los inquilinos. La controversia jurídica pone sobre la mesa una pregunta recurrente y compleja: ¿hasta qué punto puede un propietario o un nuevo adquirente disolver un vínculo locativo antes del plazo estipulado originariamente?
La disputa legal nació en el año 2018, cuando se formalizó un contrato de arrendamiento por una década sobre una finca situada en Alajuela. Sin embargo, la trama se tornó compleja cuando el inmueble sirvió como garantía fiduciaria para respaldar un crédito financiero por $200.000 que posteriormente entró en incumplimiento. Tras la ejecución de la garantía, una nueva sociedad asumió la titularidad del bien raíz y se encontró con un obstáculo legal: la vivienda estaba habitada por los familiares del deudor original bajo la protección de aquel contrato de diez años, el cual incluía una cláusula de terminación unilateral mediante un preaviso de un mes sin necesidad de justificación.
Antecedentes normativos y la colisión entre el derecho de propiedad y la protección habitacional
Para comprender la magnitud de este dictamen judicial, es imperativo analizar el contexto normativo que rige los alquileres en el país centroamericano. La Ley General de Arrendamientos Urbanos y Suburbanos (LGAUS) ha sido históricamente un cuerpo legal de corte proteccionista, diseñado para blindar al arrendatario frente a la especulación y los desalojos arbitrarios. Su articulado consagra el principio de estabilidad en la vivienda, imponiendo un plazo forzoso mínimo para evitar que las familias queden en estado de vulnerabilidad súbita.
Sin embargo, la práctica notarial y comercial suele incorporar cláusulas de salida anticipada basadas en la libertad de contratación consagrada en el derecho civil. Cuando un inmueble alquilado es objeto de ejecuciones hipotecarias, daciones en pago o ejecución de fideicomisos, el adquiriente se subroga automáticamente en la posición del arrendador original, heredando tanto las obligaciones como los derechos del pacto inicial. Es precisamente en esta intersección donde se producen los mayores litigios, ya que los nuevos propietarios buscan recuperar la posesión libre de gravámenes y ocupantes para maximizar la rentabilidad o comercialización del bien.
Datos clave del caso y cronología del proceso judicial
El análisis de los hechos procesales revela una serie de datos fundamentales que moldearon la decisión del máximo tribunal:
- Enero de 2018: Se suscribe el contrato de alquiler original por un plazo de 10 años, fijando un canon mensual de ¢150.000 y una cláusula de terminación unilateral.
- Abril de 2021: El propietario aporta la vivienda en un fideicomiso de garantía para respaldar un préstamo de $200.000, el cual posteriormente experimenta un incumplimiento de pago.
- 31 de mayo de 2022: La propiedad queda inscrita formalmente a nombre de la nueva sociedad adjudicataria tras la ejecución de la garantía.
- 1 de marzo de 2023: La nueva propietaria notifica formalmente a la inquilina la rescisión del contrato amparándose en la cláusula de preaviso de un mes.
- Mayo de 2025: El Tribunal Colegiado de Primera Instancia Civil de Alajuela falla a favor de la empresa, ordenando el desalojo y condenando al pago de costas por ¢6,9 millones.
- 26 de marzo de 2026: La Sala Primera de la Corte Suprema emite su resolución en casación, confirmando el desalojo con una votación mayoritaria de cuatro magistrados contra uno.
Impacto en el mercado inmobiliario y los contratos de arrendamiento
El impacto de esta sentencia trasciende el caso particular de Alajuela y repercute de manera directa en el ecosistema inmobiliario y financiero regional. En primer lugar, otorga mayor seguridad jurídica a las entidades bancarias, fiduciarias y fondos de inversión que adquieren bienes mediante la ejecución de garantías. Históricamente, la existencia de contratos de arrendamiento a muy largo plazo —a menudo pactados entre familiares o allegados ante situaciones de insolvencia inminente— funcionaba como un mecanismo de blindaje para obstaculizar la toma de posesión de los nuevos dueños.
Al validar la legalidad de las cláusulas de terminación unilateral, siempre y cuando se respete el umbral de orden público, la Corte establece que los contratos no pueden convertirse en herramientas de blindaje indefinido frente a terceros de buena fe. No obstante, el fallo también impone una advertencia estricta a los propietarios: la cláusula de disolución anticipada no es un cheque en blanco ejecutable en cualquier momento. La protección del inquilino permanece blindada durante los primeros tres años de relación locativa, el plazo mínimo legal establecido en Costa Rica. Intentar desalojar a un arrendatario antes de ese trienio mediante cláusulas privadas constituiría una nulidad por contravenir normas imperativas.
Proyección futura: ¿Hacia una mayor rigurosidad en la due diligence inmobiliaria?
De cara al futuro, los escenarios que se vislumbran apuntan hacia una transformación en la forma en que los inversores y compradores evalúan los riesgos de las propiedades que adquieren en remates o ejecuciones. Las auditorías legales o procesos de *due diligence* deberán examinar con lupa no solo los gravámenes registrales tradicionales, sino la existencia de contratos de arrendamiento ocultos o no inscritos que puedan alterar los tiempos de posesión efectiva.
Asimismo, los redactores de contratos de alquiler y asesores legales deberán extremar el celo técnico al estructurar los plazos de arrendamiento y las cláusulas de salida. La diferenciación clara entre el período de protección legal indiscutible (los primeros tres años) y las facultades de rescisión posterior será la clave para evitar litigios de casación prolongados y costosas condenas en costas procesales. La jurisprudencia de la Sala Primera marca un equilibrio delicado pero necesario entre la estabilidad habitacional del ciudadano y la fluidez del tráfico patrimonial en el mercado de bienes raíces.
DnG