La Asamblea de Panamá frena los abusos financieros contra jubilados con un límite al descuento de los Cepadem y Cepanim
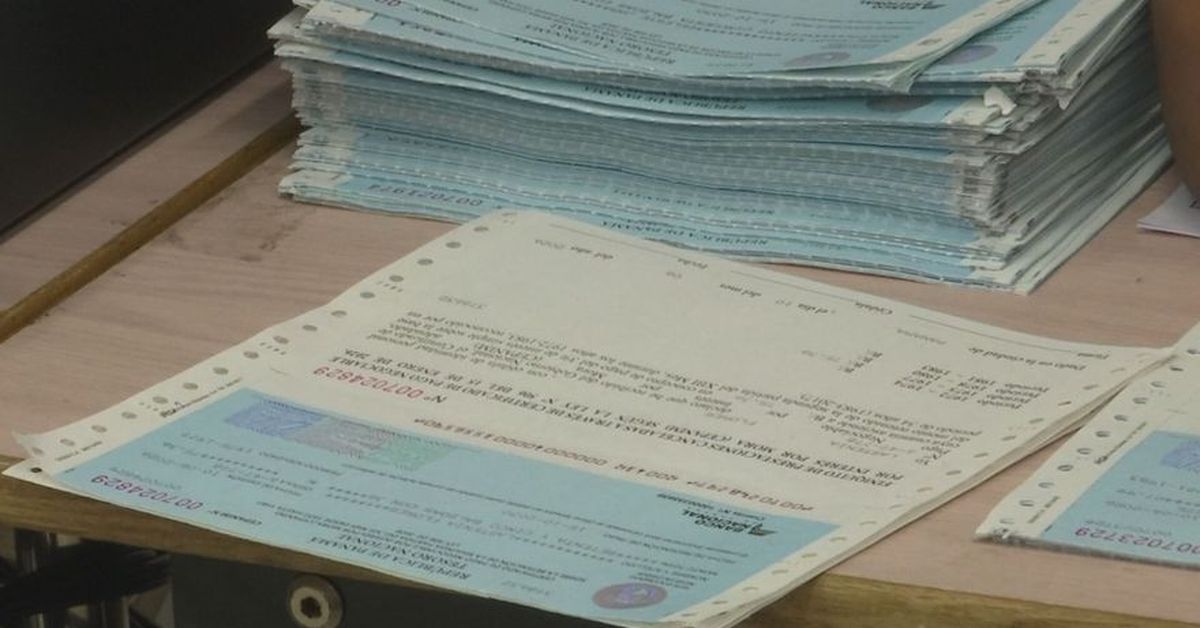
La Comisión de Economía y Finanzas de la Asamblea Nacional de Panamá ha dado un paso trascendente en la protección de los sectores más vulnerables al prohijar un anteproyecto de ley que busca imponer un tope máximo del 10 % al descuento aplicado en el cambio anticipado de los Certificados de Pago Negociable por Interés por Mora (Cepanim) y los Certificados de Pago Negociable de la Segunda Partida del Décimo Tercer Mes (Cepadem). Esta iniciativa, impulsada por el diputado Javier Sucre, surge como respuesta directa a una problemática social prolongada que ha afectado duramente el poder adquisitivo de miles de adultos mayores en el país.
Durante años, la promesa de liquidez inmediata que representaban estos bonos del Estado se vio empañada por dinámicas de mercado voraces. Los beneficiarios, acorralados por necesidades económicas urgentes como tratamientos médicos, deudas o la simple subsistencia diaria, se han visto en la obligación de acudir a intermediarios financieros informales o entidades de crédito que operaban en un vacío de regulación efectiva. El resultado ha sido la pérdida sistemática de una parte sustancial del patrimonio legítimo de los jubilados, convirtiendo un beneficio social en un negocio altamente lucrativo para terceros a costa del sacrificio de toda una vida.
Antecedentes: El valor original y la cruda realidad del mercado secundario
Para comprender la magnitud de esta intervención legislativa, es imperativo analizar el origen de estos documentos fiscales. Los Cepadem y Cepanim nacieron como un mecanismo de compensación del Estado panameño para saldar deudas históricas con los servidores públicos y jubilados. Sin embargo, al no ser dinero en efectivo de disponibilidad inmediata y contar con fechas de vencimiento diferidas en el tiempo, se configuró un mercado secundario de negociación anticipada.
En este ecosistema financiero, la ley de la oferta y la demanda dejó de lado cualquier principio ético. Con la nueva propuesta legislativa, se busca corregir distorsiones donde intermediarios y entidades financieras aplicaban mermas que superaban holgadamente los márgenes razonables del costo del dinero. La normativa pretende sanear esta plaza comercial mediante una intervención directa del Estado, obligando a repensar las reglas de juego entre el capital privado y los derechos adquiridos de la ciudadanía.
Datos Clave del Anteproyecto de Ley
El documento legislativo en discusión introduce obligaciones estrictas tanto para las entidades financieras como para las instituciones del Estado involucradas en la gestión económica. Entre los aspectos más destacados se encuentran los siguientes puntos:
- Tope de descuento: Se establece un límite máximo e inquebrantable del 10 % en el descuento por la negociación anticipada de los certificados Cepadem y Cepanim.
- Ejemplo práctico: Por un certificado con un valor nominal de $1,000 dólares, el beneficiario tiene garantizado recibir, como mínimo, la suma de $900 dólares limpios.
- Soporte estatal: El Banco Nacional de Panamá queda facultado para implementar programas de redescuento y liquidez, mientras que el Ministerio de Economía y Finanzas (MEF) podrá asignar fondos presupuestarios para subsidiar parcial o totalmente el costo financiero.
- Transparencia obligatoria: Bancos, cooperativas, financieras y comercios autorizados deben entregar un desglose escrito antes de concretar la operación con el cliente.
Impacto en el mercado financiero y protección al usuario final
Desde la perspectiva del análisis de impacto, la medida reconfigurará de manera radical la operativa de las entidades financieras de consumo y las casas de valores que participaban activamente en la recompra de estos títulos valores. Al limitar el margen de ganancia al 10 %, el negocio dejará de ser una fuente de rentabilidad desmedida, lo que podría desincentivar a algunos actores privados, pero simultáneamente abrirá la puerta para que la banca estatal asuma un rol social más activo y regulador.
Para el usuario final —jubilados, pensionados, sobrevivientes y herederos—, el impacto es profundamente positivo. La ley no solo frena el abuso de quienes cobraban castigos financieros superiores al 30 %, sino que introduce un mecanismo de absoluta transparencia. La prohibición expresa de cobros ocultos o cargos indirectos adicionales garantiza que el valor nominal de los certificados cumpla verdaderamente con su propósito social original: inyectar liquidez justa a los hogares que más lo necesitan sin convertirlos en víctimas de la usura institucionalizada.
Proyección a futuro: Hacia un sistema financiero más equitativo
El camino que le resta a este anteproyecto en la Asamblea Nacional aún contempla los debates reglamentarios constitucionales, donde con toda seguridad enfrentará elcabildeo de sectores económicos que defienden la libre oferta en el mercado secundario. No obstante, el pulso político actual favorece la aprobación de medidas de corte popular que protejan a los jubilados, un sector demográfico con un peso político e incuestionable sensibilidad social en Panamá.
A futuro, si la ley se promulga con éxito, se espera que el Banco Nacional articule una infraestructura eficiente que absorba la demanda de liquidez sin asfixiar las finanzas públicas. Asimismo, este precedente normativo podría sentar las bases para una supervisión mucho más rigurosa de otros productos financieros dirigidos a adultos mayores, marcando un hito en la regulación ética de los servicios financieros en el istmo y demostrando que la intervención estatal es a veces el único recurso válido para equilibrar la balanza entre el capital financiero y la justicia social.
DnG